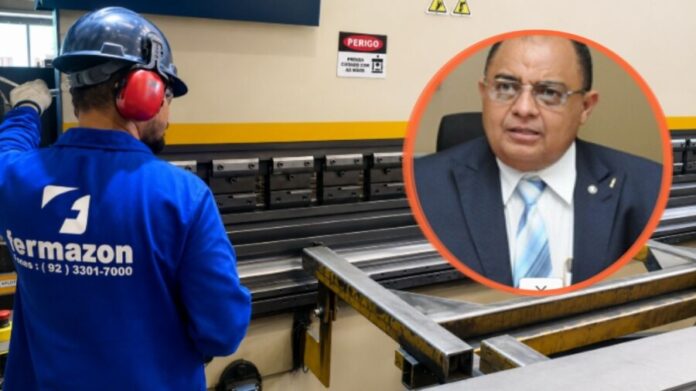
Manaus (AM) ─ O ministro Teodoro Silva Santos, do Superior Tribunal de Justiça (STJ), negou o recurso da empresa Fermazon Ferro e Aço do Amazonas Ltda., uma das maiores indústrias e distribuidoras do setor metalúrgico na região Norte, mantendo a obrigatoriedade do pagamento de PIS e Cofins em suas operações.
A decisão monocrática sepulta uma longa batalha jurídica travada pela gigante do aço contra a Fazenda Nacional no processo AREsp 3311662/AM.
A Fermazon tentava derrubar o acórdão do Tribunal Regional Federal da 1ª Região (TRF1) que já havia considerado legal a cobrança das contribuições federais sobre o faturamento de mercadorias que saem da Zona Franca de Manaus (ZFM) para comercialização e consumo em outras localidades que compõem a Amazônia Ocidental.
A disputa bilionária teve início por meio de um mandado de segurança impetrado pela indústria contra a Receita Federal em Manaus.
A banca de advogados da Fermazon sustentava a tese de que o envio de produtos da Zona Franca para estados vizinhos — como Acre, Rondônia e Roraima — deveria ser equiparado à exportação para o exterior, aplicando o Decreto-Lei nº 356/1968 como uma extensão dos privilégios fiscais concedidos ao modelo ZFM.
Contudo, tanto o juízo de primeira instância na capital amazonense quanto os desembargadores da 8ª Turma do TRF1 rechaçaram o argumento da empresa, firmando o entendimento de que os incentivos previstos na legislação de 1968 não foram recepcionados pela Constituição Federal de 1988, que blindou e manteve a excepcionalidade tributária de área livre de comércio exclusivamente para o perímetro da Zona Franca de Manaus.
Jurisprudência pacificada ─ Ao analisar o agravo, o ministro Teodoro Silva Santos validou a ementa do tribunal de origem e destacou que a matéria foi integralmente julgada, não havendo qualquer omissão ou vício que justificasse a anulação do processo.
O relator no STJ fundamentou a rejeição ao citar a jurisprudência pacificada pelo Supremo Tribunal Federal (STF), sob a batuta do ministro Luís Roberto Barroso, de que os benefícios fiscais da Zona Franca são estritos e intransferíveis a empresas de outras áreas geográficas.
Com a decisão, a Fermazon sofre uma dura derrota fiscal e continua obrigada a recolher regularmente as contribuições federais incidentes sobre as vendas de mercadorias despachadas para fora do polo de Manaus, consolidando o entendimento técnico de que o microssistema de isenções do Amazonas não pode ser estendido de forma irrestrita.
Veja a decisão:
Da Redação